Blog

  • Członek Rady Nadzorczej

    Członek Rady Nadzorczej

    Członkowie Rady Nadzorczej wynagradzani z tytułu pełnienia tej funkcji podlegają obowiązkowo ubezpieczeniu emerytalnemu i rentowemu (art. 6 ust.1 pkt 22 u.s.u.s.). Co istotne członkowie rad nadzorczych podlegają ubezpieczeniom emerytalnemu i rentowemu także w przypadku gdy spełniają warunki do objęcia ubezpieczeniami emerytalnym i rentowymi z innych tytułów (art. 9 ust.9 u.s.u.s.). Obowiązek ten dotyczy wszystkich członków rad nadzorczych, którzy pobierają wynagrodzenie z tego tytułu, bez względu na posiadanie innego tytułu i bez względu na fakt pobierania emerytury lub renty (art. 9 ust.4 u.s.u.s.).

    Interpretacja ZUS

    Zakład Ubezpieczeń Społecznych Oddział w Lublinie, w interpretacji z dnia 2 kwietnia 2026 r. DI/200000/43/1346/2026
    (…) W świetle art. 6 ust. 1 pkt 22 ustawy o systemie ubezpieczeń społecznych obowiązkowo ubezpieczeniom emerytalnemu i rentowym podlegają osoby fizyczne, które na obszarze Rzeczypospolitej Polskiej są członkami rad nadzorczych wynagradzanymi z tytułu pełnienia tej funkcji. Osoby te nie podlegają ubezpieczeniu chorobowemu i wypadkowemu (art. 11 oraz art. 12 ust. 2 ustawy o systemie ubezpieczeń społecznych).
    Stosownie do art. 13 pkt 17 ustawy o systemie ubezpieczeń społecznych członkowie rad nadzorczych podlegają ubezpieczeniom emerytalnemu i rentowym od dnia powołania na członka rady nadzorczej do dnia zaprzestania pełnienia tej funkcji, nie wcześniej jednak niż od dnia, w którym zaczął tę funkcję wykonywać odpłatnie.
    Zgodnie z art. 9 ust. 4 ww. ustawy członek rady nadzorczej mający ustalone prawo do emerytury lub renty podlegają obowiązkowo ubezpieczeniom emerytalnemu i rentowym. Natomiast ust. 9 tego przepisu stanowi, że członkowie rad nadzorczych spełniający warunki do objęcia ubezpieczeniami emerytalnym i rentowymi z innych tytułów podlegają ubezpieczeniom również z tytułu pełnienia funkcji członka rady nadzorczej.
    Powyższe oznacza, że obowiązek ubezpieczeń emerytalnego i rentowych dotyczy wszystkich członków rad nadzorczych, którzy pobierają wynagrodzenie z tego tytułu, bez względu na posiadanie innego tytułu i bez względu na fakt pobierania emerytury lub renty.
    (…) (Źródło)


    • Teczka pracownika
    • zaświadczenie lekarskie

    Odwiedź mnie na facebook

    https://www.facebook.com/profile.php?id=61572355416918&locale=pl_PL

    Zobacz moje kursy

  • Tylko 24 miesiące na udokumentowanie

    Tylko 24 miesiące na udokumentowanie

    Pytanie ze szkolenia
    Pracownik został zatrudniony od 4 maja 2026 r.. Czy pracownik powinien dostarczyć dokumenty potwierdzające okres wykonywania umowy zlecenia do 30 kwietnia 2028 r.

    Okresy o których mowa w przepisach art. 302(1) k.p., mogą zostać zaliczone do okresu zatrudnienia jeśli zostaną udokumentowane.

    Przepisy ustawy z dnia 26 września 2025 r. o zmianie ustawy – Kodeks pracy oraz niektórych innych ustaw (Dz.U. z 2025 r. poz. 1423), wskazują termin w jakim pracownicy zatrudnieni dnia 1.01.2026 r. u pracodawcy będącego jednostką sektora finansów publicznych i odpowiednio 1.05.2026 r. u pracodawcy nie będącego jednostką sektora finansów publicznych, powinni udokumentować okresy, o których mowa w art. 302(1) § 1–7 k.p.

    Z przepisów wynika, ze pracownik zatrudniony:

    – dnia 1.01.2026 r. u pracodawcy będącego jednostką sektora finansów publicznych powinien udokumentować okresy, o których mowa w art. 302(1) § 1–7 k.p., w ciągu 24 miesięcy od 1.01.2026 r.;

    – dnia 1.05.2026 r. u pracodawcy nie będącego jednostką sektora finansów publicznych powinien udokumentować okresy, o których mowa w art. 302(1) § 1–7 k.p., w ciągu 24 miesięcy od 1.05.2026 r..

    Okresów nieudokumentowanych we wskazanych terminach, pracodawca zatrudniający pracownika odpowiednio 1.01.2026 albo 1.05.2026 nie wlicza do okresu zatrudnienia tego pracownika.

    Jeśli pracownik zatrudniony odpowiednio dnia 1.01.2026 lub dnia 1.05.2026 r. dostarczy po upływie 24 miesięcy dokumenty potwierdzające okresy, o których mowa w przepisach art. 302(1) k.p., to pracodawca nie będzie miał obowiązku zaliczenia tego okresu do okresu zatrudnienia.

    Przedstawiona zasada dotyczy wyłącznie pracowników:

    – zatrudnionych u pracodawcy dnia 1.01.2026 r. lub odpowiednio 1.05.2026 r. i

    – pozostających nieprzerwanie w zatrudnieniu u tego pracodawcy przez okres 24 miesięcy liczonych od 1.01.2026 r. lub odpowiednio 1.05.2026 r.;

    Okres 24 miesięcy na udokumentowanie wskazanych okresów nie dotyczy pracownika zatrudnionego od 4 maja 2026 r..

    Pracownik zatrudniony od 4 maja 2026 r. będzie mógł przedstawić dokumenty potwierdzające okresy, o których mowa w przepisach art. 302(1) k.p., w dowolnym momencie okresu zatrudnienia, pamiętając jednak, ze roszczenia ze stosunku pracy ulegają przedawnieniu z upływem 3 lat od dnia, w którym roszczenie stało się wymagalne (art. 291 § 1 k.p.).

  • Potrącenia dobrowolne

    Potrącenia dobrowolne

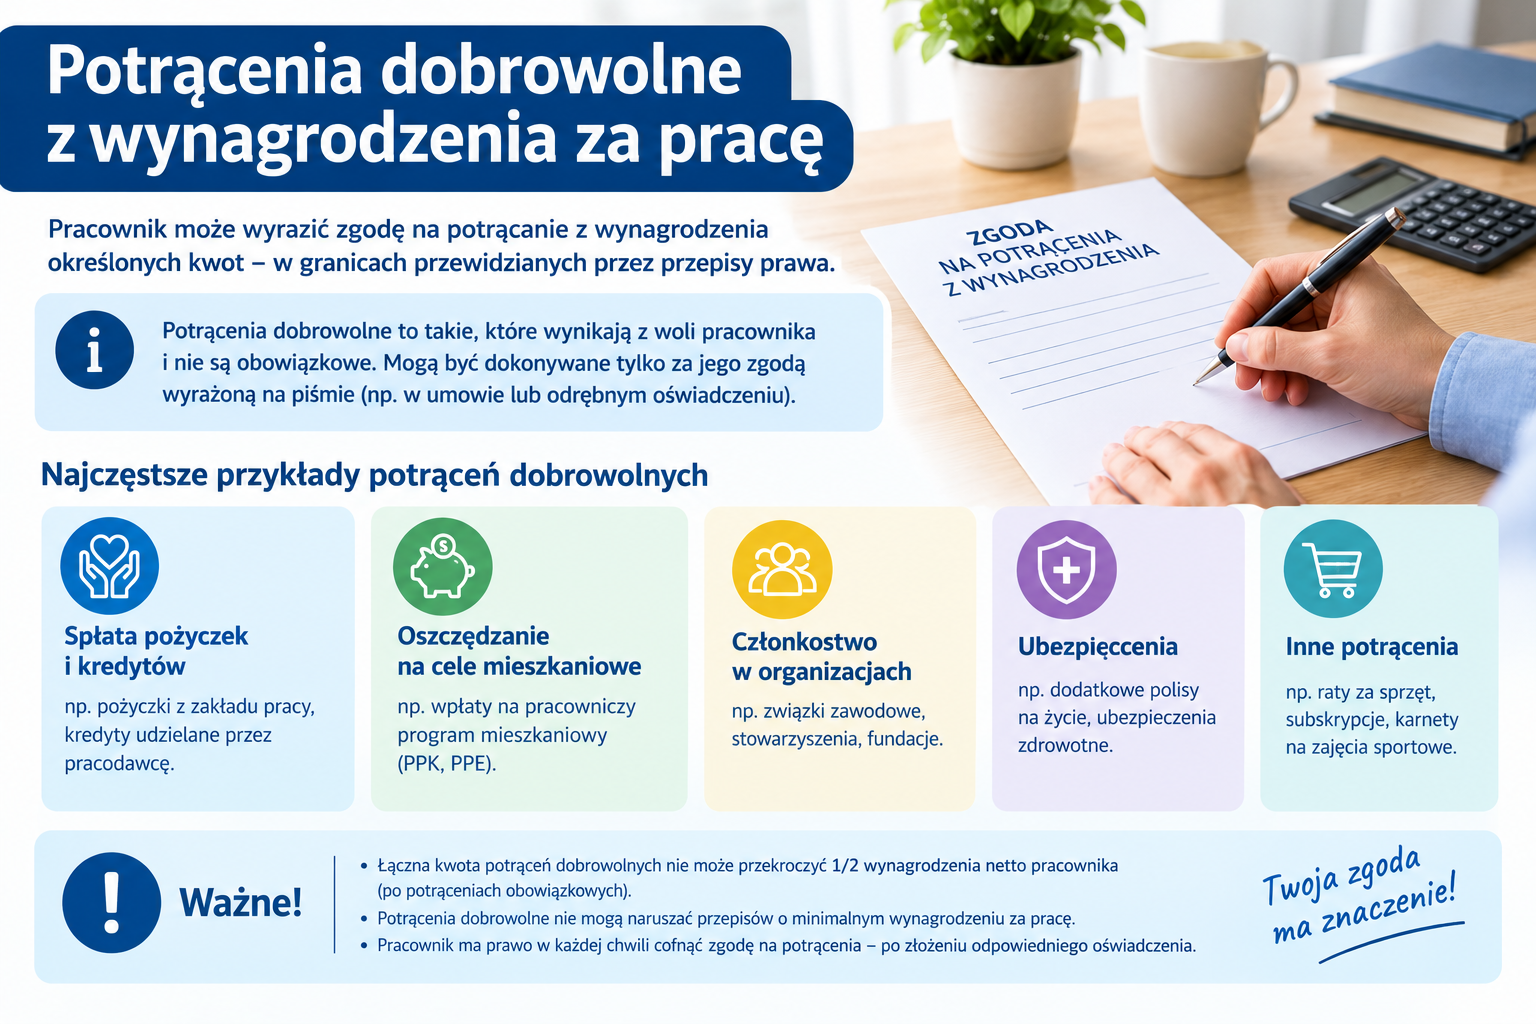
    Potrącenia z wynagrodzenia z innych tytułów niż tytuły wymienione w przepisach art. 87 § 1 k.p. mogą być realizowane zgodnie z przepisami art. 91 k.p..
    Przepis ten dla dokonania potrącenia z wynagrodzenia za pracę wymaga pisemnej zgody pracownika.

    Kwota wolna przy potrąceniach dobrowolnych
    Przy potrąceniach dobrowolnych obowiązuje kwota wolna od potrąceń, czyli minimalna część wynagrodzenia, której nie można pracownikowi odebrać. Jej wysokość zależy od tego, na czyją rzecz dokonywane jest potrącenie:

    Potrącenia na rzecz pracodawcy
    Kwota wolna wynosi:
    – 100% minimalnego wynagrodzenia za pracę przysługującego pracownikom zatrudnionym w pełnym wymiarze czasu pracy, po odliczeniu składek, zaliczki na podatek dochodowy od osób fizycznych oraz wpłat dokonywanych do PPK, jeżeli pracownik nie zrezygnował z ich dokonywania,

    Potrącenia na rzecz innych podmiotów
    Kwota wolna wynosi:
    – 80% minimalnego wynagrodzenia za pracę przysługującego pracownikom zatrudnionym w pełnym wymiarze czasu pracy, po odliczeniu składek, zaliczki na podatek dochodowy od osób fizycznych oraz wpłat dokonywanych do PPK, jeżeli pracownik nie zrezygnował z ich dokonywania,

    Skąd to rozróżnienie?
    Wysokość kwoty wolnej zależy od tego, kto jest wierzycielem, czyli komu przysługuje dana należność:

    • pracodawca – gdy potrącenie dotyczy jego roszczeń wobec pracownika,
    • osoba trzecia lub instytucja – gdy pracodawca działa jedynie jako pośrednik i przekazuje środki dalej.

    Jak rozumieć potrącenia „na rzecz innych podmiotów”?
    Wskazuje się, ze „(…) za potrącenia na rzecz innych instytucji należy uznać w zasadzie te wszystkie sytuacje, gdy pracownik jest wierzycielem pracodawcy z tytułu roszczeń pieniężnych związanych ze stosunkiem pracy, ale pracodawca nie jest wierzycielem pracownika i nie ma do niego roszczeń pieniężnych, lecz ze względu na przepisy ustawy albo z uwagi na umowy cywilnoprawne zobowiązanie zaciągnięte wobec innej instytucji lub też własnego pracownika musi dokonać potrącenia. Pracodawca działa w tym przypadku jak „pośrednik” (…)” (A. Matusiak-Wojnicz, Przemysław Wojnicz Egzekucyjne i nieegzekucyjne potrącenia z wynagrodzeń str. 60).

    Do kategorii „potrąceń na rzec innych podmiotów” zalicza się sytuacje, w których:

    • pracodawca nie jest wierzycielem pracownika,
    • ale dokonuje potrącenia, ponieważ wynika to np. z:
      – przepisów prawa,
      – umowy zawartej przez pracownika z innym podmiotem.
      W praktyce oznacza to, że pracodawca pełni rolę pośrednika w przekazaniu środków.

    Przykład: karta sportowa
    Jeśli pracownik wyraził pisemną zgodę na potrącanie z wynagrodzenia kwoty na opłacenie karty sportowej (Medicover Sport),
    ✔ nie jest to należność na rzecz pracodawcy,
    ✔ lecz na rzecz zewnętrznej instytucji,
    dlatego należy zastosować kwotę wolną w wysokości 80% minimalnego wynagrodzenia netto.

    Podsumowanie

    • Potrącenia dobrowolne wymagają pisemnej zgody pracownika.
    • Zawsze obowiązuje kwota wolna od potrąceń.
    • Jej wysokość zależy od tego, kto jest wierzycielem:
      – 100% minimalnego wynagrodzenia netto – dla pracodawcy,
      – 80% minimalnego wynagrodzenia netto – dla innych podmiotów.

  • Nowe okresy zaliczane do stażu

    Nowe okresy zaliczane do stażu

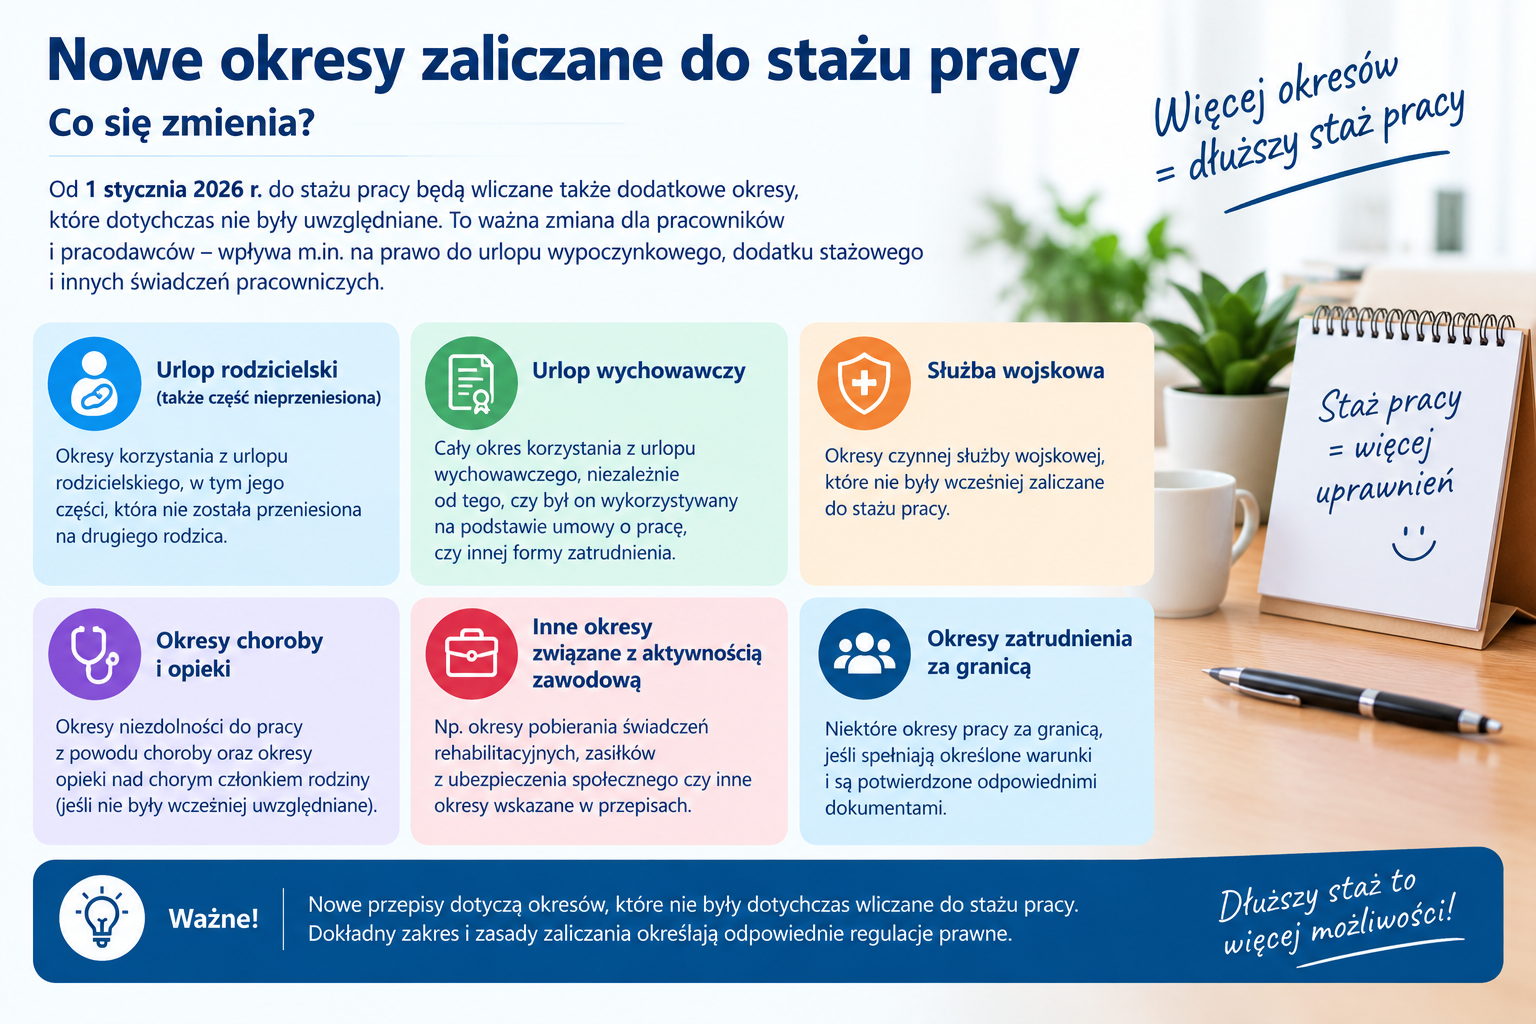
    Od 1 maja 2026 r. w przypadku zatrudnionych u pracodawcy niebędącego jednostką sektora finansów publicznych, do okresu zatrudnienia, od którego zależą niektóre uprawnienia związane ze stosunkiem pracy są wliczane:

    1. okresy prowadzenia przez osobę fizyczną pozarolniczej działalności, o której mowa w art. 8 ust. 6 ustawy z dnia 13 października 1998 r. o systemie ubezpieczeń społecznych – za które zostały opłacone składki na ubezpieczenia emerytalne, rentowe lub wypadkowe;
    2. okresy pozostawania osobą współpracującą z osobą fizyczną prowadzącą tę działalność – za które zostały opłacone składki na ubezpieczenia emerytalne, rentowe lub wypadkowe;
    3. okresy:
      – wykonywania przez osobę fizyczną umowy zlecenia lub innej umowy o świadczenie usług, do której zgodnie z przepisami Kodeksu cywilnego stosuje się przepisy dotyczące zlecenia,
      – wykonywania przez osobę fizyczną umowy agencyjnej,
      – pozostawania przez osobę fizyczną osobą współpracującą z osobą, wykonującą umowę zlecenia lub umowę agencyjną,
      – pozostawania przez osobę fizyczną członkiem rolniczej spółdzielni produkcyjnej,
      – pozostawania przez osobę fizyczną członkiem spółdzielni kółek rolniczych;
      w których wymienione osoby fizyczne podlegały ubezpieczeniom emerytalnemu i rentowym.

    Uprawnienia pracownicze wynikające z zaliczenia tych okresów, do okresu zatrudnienia u pracodawcy nie będącego jednostką sektora finansów publicznych będą przysługiwały
    – od dnia nabycia prawa do tych uprawnień,
    – ale nie wcześniej niż od 1.05.2026 r. (art. 6 ustawy z dnia 26 września 2025 r. o zmianie ustawy – Kodeks pracy oraz niektórych innych ustaw (Dz.U. z 2025 r. poz. 1423).
    Uwzględnienie dodatkowych okresów wpłynie na:
    Staż ogólny
    – wpływa na wymiar urlopu wypoczynkowego (20 lub 26 dni)
    Staż zakładowy:
    – wpływa na długość okresu wypowiedzenia
    – wpływa na wysokość odpraw (np. przy zwolnieniach grupowych)

    Wymiar urlopu wypoczynkowego uzależniony został od ogólnego stażu pracy, co oznacza że wpływ na wymiar urlop mają także okresy zatrudnienia u innych pracodawców.
    Wymiar przysługującego pracownikowi urlopu wypoczynkowego wynosi 20 dni jeśli pracownik jest zatrudniony krócej niż 10 lat lub 26 dni jeśli pracownik jest zatrudniony co najmniej 10 lat.
    Ustalając wymiar urlopu wypoczynkowego do okresu zatrudnienia wlicza się:

    Przykład

    Pracownik zatrudniony od 1.02.2025 r. (pełny wymiar etatu) (pracodawca spoza sfery budżetowej)
    przedstawił dokumenty potwierdzające okres zatrudnienia na podstawie umowy o pracę 2 lata
    ukończenie LO – 4 lata
    Staż na dzień 1.02.2025 – 6 lat
    Wymiar urlopu 20 dni
    Dnia 4 maja 2026 r. pracownik przedstawił zaświadczenie z ZUS potwierdzające okres opłacania składek z tytułu prowadzenia działalności gospodarczej od 1.01.2005 do 31.12.2011r. (6 lat)
    Staż na dzień 1.05.2026 – 12 lat
    Wymiar urlopu 26 dni

    Jak wynika z przepisów art. 158 k.p. pracownikowi, który wykorzystał urlop za dany rok kalendarzowy, a następnie uzyskał w ciągu tego roku prawo do urlopu w wyższym wymiarze, przysługuje urlop uzupełniający.
    Przepis ten gwarantuje nabycie prawa do urlopu uzupełniającego stanowiącego różnicę między nowym a dotychczasowym wymiarem urlopu (Kodeks pracy. Komentarz, red. dr hab. Krzysztof Walczak).

    W okresie od stycznia do kwietnia 2026 pracownik wykorzystał 10 dni urlopu wypoczynkowego.
    Od maja 2026 r. do wykorzystania pozostało 16 dni urlopu wypoczynkowego

  • Gdy pracownik choruje od 1 do 30

    Gdy pracownik choruje od 1 do 30

    Pytanie uczestnika szkolenia:

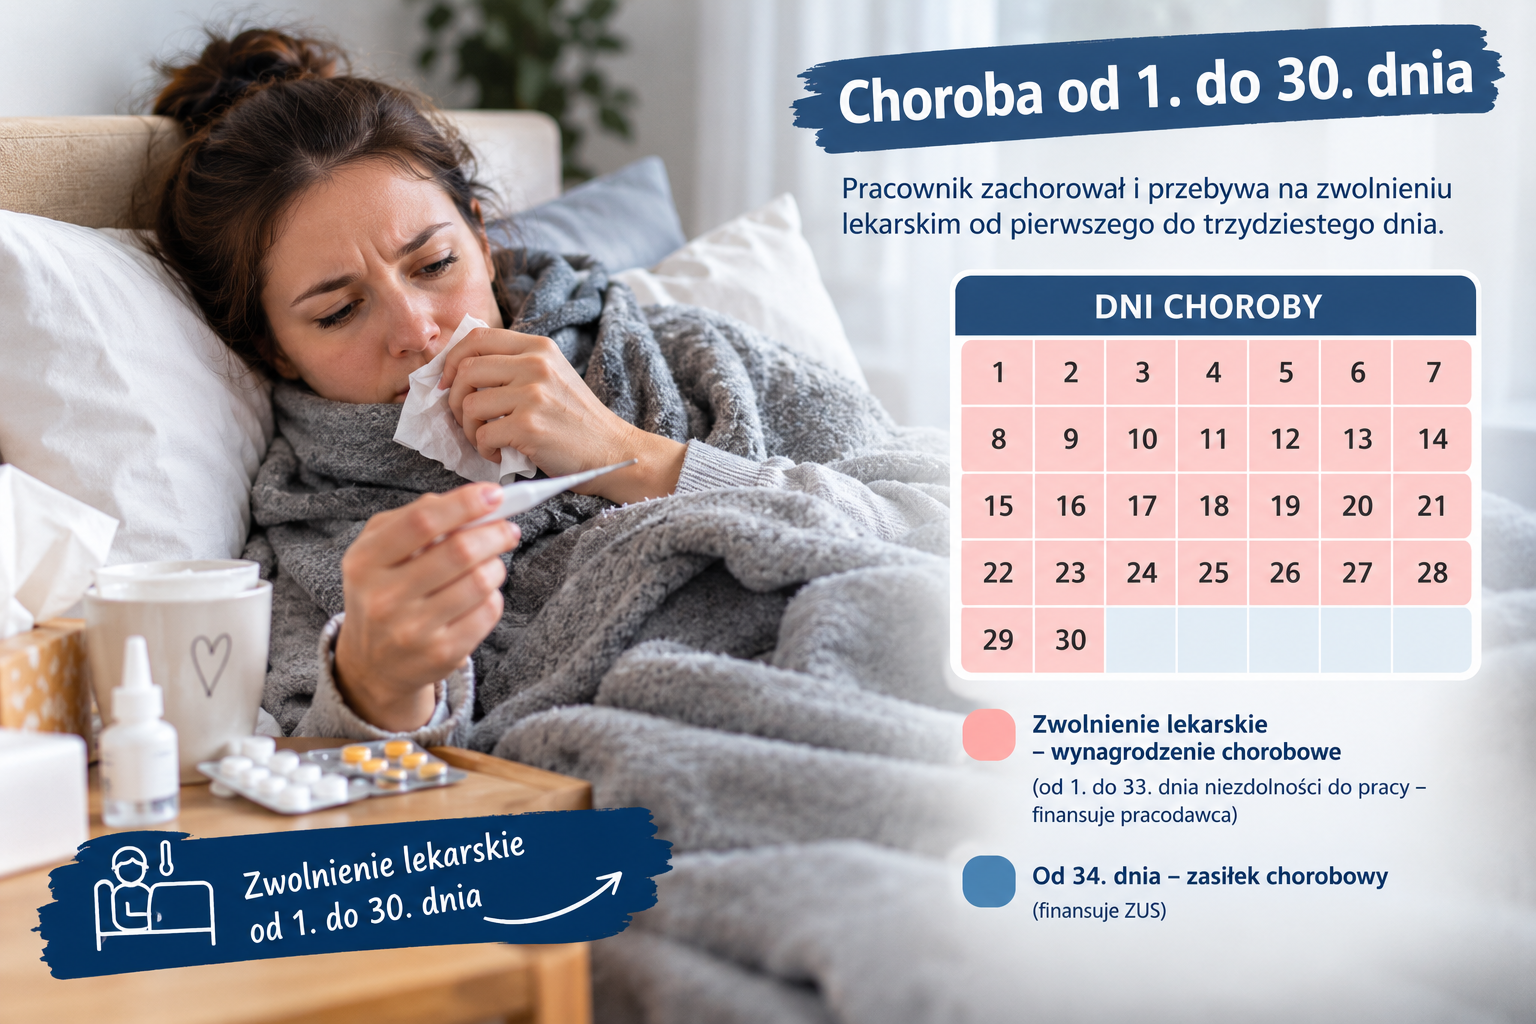
    Pracownik jest zatrudniony w pełnym wymiarze etatu, w podstawowym systemie czasu pracy od poniedziałku do piątku 8 godzin. Wynagrodzenie pracownika ustalono w stałej miesięcznej wysokości wynoszącej 5000 zł. Pracownik był niezdolny do pracy z powodu choroby od 1 marca do 31 marca 2026 r.. 31 marca przepracował 8 godzin.

    Jak obliczyć wynagrodzenie za przepracowaną część miesiąca?

    Gdyby miesiąc miał 31 dni a pracownik chorowałby 30 dni w miesiącu, to stosując do obliczenia wynagrodzenia za przepracowaną część miesiąca przepis § 11 rozporządzenia, wynagrodzenie za przepracowaną miesiąca wyniosłoby 0 zł. Zgodnie z przepisami art. 80 k.p. wynagrodzenie przysługuje za pracę wykonaną, a zatem pracownik nie może zostać pozbawiony prawa do wynagrodzenia.

    W tej sprawie swoje stanowisko przedstawił GIP (GPP-87-4560-64/09/PE/RP).

    Jak czytamy w piśmie (…) W praktyce powstaje problem, gdy pracownik w miesiącu, który liczy 31 dni przez 30 dni jest chory, a jeden dzień pracuje. W takim bowiem wypadku wykonanie wskazanych w przepisie działań da jako wynik 0, czyli za jeden dzień pracy pracownik nie otrzymałby wynagrodzenia.

    Przyjęcie takich zasad ustalania wynagrodzenia, w tym konkretnym przypadku, stoi w sprzeczności z art. 80 kodeksu pracy, stanowiącym, że za pracę wykonaną przysługuje wynagrodzenie – pomimo wykonywania pracy w danym miesiącu pracownik nie otrzymałby żadnego wynagrodzenia za pracę a jedynie wynagrodzenie za czas choroby, bądź zasiłek chorobowy (z reguły w niższej niż wynagrodzenie za pracę wysokości).

    Powyższe przemawiałoby za wypłatą wynagrodzenia za pracę za czas przepracowany czyli za 1 dzień.(…)”

    Sposób obliczenia wynagrodzenia za 1 dzień przepracowany przedstawiło MRPiPS,

    MRPiPS

    „(…) W przypadku przedstawionym w liście (tj. gdy pracownik w danym miesiącu przebywał na zwolnieniu lekarskim 30 dni i pracował tylko 1 dzień), literalne zastosowanie przepisów § 11 rozporządzenia oznaczałoby, że pracownik nie otrzyma wynagrodzenia za ten przepracowany dzień. Tego rodzaju sytuacja wydaje się budzić wątpliwości w świetle art. 80 k.p., zgodnie z którym – wynagrodzenie przysługuje za pracę wykonaną, natomiast za czas nie wykonywania pracy pracownik zachowuje prawo do wynagrodzenia tylko wówczas, gdy przepisy prawa tak stanowią. Z zasady wzajemności i ekwiwalentności wynagrodzenia i pracy wynika bowiem, że za pracę faktycznie wykonaną należy się pracownikowi wynagrodzenie. W opisanej sytuacji, zdaniem MPiPS, pracownikowi przysługuje zatem wynagrodzenie za 1 przepracowany dzień. Wysokość tego wynagrodzenia należałoby ustalić (posiłkując się przepisem § 4 ust. 2 pkt 1 ww. rozporządzenia) dzieląc wynagrodzenie pracownika określone w stawce miesięcznej w stałej wysokości przez liczbę godzin pracy przypadających do przepracowania w danym miesiącu, a następnie mnożąc tak ustaloną wartość godziny pracy przez liczbę godzin przepracowanych przez pracownika w tym dniu.(…)”

    Przykład

    Pracownik jest zatrudniony w pełnym wymiarze etatu, w podstawowym systemie czasu pracy od poniedziałku do piątku 8 godzin. Wynagrodzenie pracownika ustalono w stałej miesięcznej wysokości wynoszącej 5000 zł. Pracownik był niezdolny do pracy z powodu choroby od 1 marca do 31 marca 2026 r.. 31 marca przepracował 8 godzin.

    Wynagrodzenie za przepracowane godziny 31 marca:

    5000 zł : 176 godzin (wymiar czasu pracy w marcu) = 28,41 zł

    28,41 zł x 8 godzin = 227,28 zł

  • Zaświadczenie z Urzędu Gminy

    Zaświadczenie z Urzędu Gminy

    Na wniosek zainteresowanej osoby właściwy urząd gminy jest obowiązany stwierdzić, okresy jej pracy w indywidualnym gospodarstwie rolnym, wydając stosowne zaświadczenie w celu przedłożenia w zakładzie pracy. Jeśli urząd gminy nie dysponuje dokumentami umożliwiającymi wydanie zaświadczenia, zawiadamia na piśmie o tym fakcie osobę zainteresowaną .
    Z przepisów wynika, ze w tym przypadku okresy pracy w indywidualnym gospodarstwie rolnym mogą być udowodnione zeznaniami co najmniej dwóch świadków zamieszkujących w tym czasie na terenie, na którym jest położone to gospodarstwo rolne (art. 3 ustawy o wliczaniu okresów pracy w indywidualnym gospodarstwie rolnym).
    Wojewódzki Sądu Administracyjnego w Lublinie w wyroku z dnia 23 stycznia 2025 r., III SA/Lu 727/24
    „(…) zaświadczenie ma potwierdzać istnienie określonych faktów lub stanu prawnego, które organ jest w stanie stwierdzić wyłącznie na podstawie posiadanej dokumentacji. Postępowanie wyjaśniające, o którym mowa w art. 218 § 2 KPA, spełnia jedynie rolę pomocniczą i nie można go utożsamiać z postępowaniem dowodowym, o którym mowa w Dziale II KPA, kiedy to organ przed wydaniem decyzji ma obowiązek dokładnego ustalenia stanu faktycznego na podstawie oceny przeprowadzonych dowodów.(…)”
    W orzeczeniu wskazano, ze zaświadczenie potwierdza stan ustalony, w źródłach, na których bazuje organ wydający zaświadczenie. Przedmiotem tego postępowania jest badanie, czy w ewidencji, rejestrach są dane, które mogą być podstawą wystawienia zaświadczenia. WSA wskazał, ze przedmiotem postępowania wyjaśniającego, o którym mowa w art. 218 § 2 KPA mogą być zatem okoliczności wynikające z istniejących ewidencji, rejestrów i innych danych, czy też wyjaśnienie, czy dane te odnoszą się do osoby wnioskodawcy, faktów oraz stanu prawnego, którego poświadczenia domaga się zainteresowany, a także ustalenia, jakiego rodzaju ewidencja lub rejestry mogą zawierać żądane dane i ustalenia ewentualnych ich dysponentów. Z orzeczenia WSA wynika, ze „(…) postępowanie wyjaśniające zgodnie z utrwalonym stanowiskiem orzecznictwa nie obejmuje przeprowadzania dowodu z zeznań świadków.(…)”
    Wyrok NSA z dnia 30 kwietnia 2020 r., I OSK 1141/19
    „(…) Zaświadczenie jest więc zatem wyłącznie przejawem wiedzy, nie zaś woli organu administracji i jako czynność faktyczna nie wywołuje skutków prawnych. Ze swojej istoty zaświadczenie ma potwierdzać istnienie określonych faktów lub stanu prawnego, które organ jest w stanie stwierdzić wyłącznie na podstawie posiadanej dokumentacji.(…).

    Analiza kolejnych orzeczeń ujawnia dwie różne linie orzecznicze dotyczące procedury wydawania przez urzędy gmin zaświadczeń o pracy w gospodarstwie rolnym. Różnica dotyczy ustalenia czy w tym postępowaniu dopuszczalny jest dowód z zeznań świadków.
    Fakt, że wykształciły się dwie linie orzecznicze potwierdził Wojewódzki Sąd Administracyjny w Poznaniu w wyroku z dnia 18 marca 2026 r., II SA/Po 883/25.
    Jedna linia orzecznicza zgodnie z którą, przepis art. 3 ust. 3 ustawy o wliczaniu okresów pracy w indywidualnym gospodarstwie rolnym do pracowniczego stażu pracy, nie stanowi lex specialis wobec art. 218 § 2 k.p.a., na podstawie którego organ przed wydaniem zaświadczenia, może przeprowadzić w koniecznym zakresie postępowanie wyjaśniające. Wg tej koncepcji przepis art. 3 ust. 3 jest adresowany do organów orzeczniczych, pracodawców, czy rentowych a nie do organu wydającego zaświadczenie. (wyrok NSA z 10 grudnia 2018 r., sygn. I OSK 1477/18, wyrok NSA z 30 kwietnia 2020 r., sygn. I OSK 1141/19).
    Zgodnie z drugą linią orzeczniczą przepis art. 3 ust.3 ustawy o wliczaniu okresów pracy w indywidualnym gospodarstwie rolnym do pracowniczego stażu pracy, stanowi lex specialis do art. 218 § 2 k.p.a., a to oznacza, ze organ wydający zaświadczenie w ramach postępowania wyjaśniającego może dokonywać ustaleń na podstawie zeznań co najmniej dwóch ww. świadków.
    Wojewódzki Sąd Administracyjny w Poznaniu uznał, ze właściwa jest druga koncepcja druga. Jako uzasadnienie Sąd wskazał, ze ustawodawca „(…) w przepisie zamieszczonym w art. 3 ust. 3 u.w.o.p. przewidział sytuację, w której pomimo braku stosownych dokumentów, możliwe jest wydanie zaświadczenia o okresie pracy w indywidualnym gospodarstwie rolnym. Tym samym dopuszczona została możliwość nie tylko przeprowadzenia postępowania wyjaśniającego, ale wręcz udowodnienia tego faktu zeznaniami dwóch świadków zamieszkujących w tym czasie na terenie, na którym jest położone gospodarstwo rolne. Rzeczą zrozumiałą jest, że powyższy sposób dowodzenia możliwy jest wówczas, gdy organ nie dysponuje dokumentami uzasadniającymi wydanie zaświadczenia o pracy zainteresowanej osoby w indywidualnym gospodarstwie rolnym. (…)” (Wyrok WSA w Poznaniu z dnia 18 marca 2026 r., II SA/Po 883/25)
    W orzeczeniu Sąd wskazał, ze w przypadku gdy „(…) organ gminy nie dysponuje dokumentami umożliwiającymi wydanie zaświadczenia to po to zawiadamia zainteresowaną osobę o tym fakcie pisemnie aby ta wskazała mu co najmniej dwóch świadków zamieszkujących “w tym czasie” na terenie, na którym jest położone gospodarstwo rolne. Tylko organ gminy, który jest uprawniony do wydania zaświadczenia ma możliwość prostego zweryfikowania w swoich rejestrach i dokumentach faktu zamieszkiwania wskazanych świadków na terenie gminy “w tym czasie”, jak i wiarygodności ich zeznań (bliskości położenia gospodarstw, utrzymywania wzajemnych kontaktów itp.). Za taką interpretacją przemawia zatem zarówno literalne brzmienie ww. przepisów, jak i ich systematyka.(…)”.

    Wyrok NSA z 6.03.2025 r., sygn. III OSK 127/22,
    „(…) Zasadniczo zadaniem właściwego urzędu gminy jest przeprowadzenie kwerendy archiwalnej we wszystkich posiadanych ewidencjach i rejestrach oraz innych dokumentach i odpowiednio wydanie zaświadczenia, o ile okresy zatrudnienia znajdują tam potwierdzenie, bądź zawiadomienie wnioskodawcy o tym, że organ nie dysponuje dokumentami uzasadniającymi wydanie zaświadczenia. (…)”
    „(…) jeżeli organ gminy nie dysponuje dokumentami umożliwiającymi wydanie zaświadczenia to po to zawiadamia zainteresowaną osobę o tym fakcie pisemnie aby ta wskazała mu co najmniej dwóch świadków zamieszkujących “w tym czasie” na terenie, na którym jest położone gospodarstwo rolne. Tylko organ gminy, który jest uprawniony do wydania zaświadczenia ma możliwość prostego zweryfikowania w swoich rejestrach i dokumentach faktu zamieszkiwania wskazanych świadków na terenie gminy “w tym czasie”, jak i wiarygodności ich zeznań (bliskości położenia gospodarstw, utrzymywania wzajemnych kontaktów itp.).(…)”
    Podsumowując, wyrok NSA z 2020 r. oraz WSA w Lublinie z 2025 r. nakazują urzędom gmin odmówić wydania zaświadczenia, gdy brak jest dokumentów, natomiast wyrok WSA w Poznaniu z 2026 r. nakazuje w takiej sytuacji przesłuchać świadków i dążyć do wydania zaświadczenia na tej podstawie.
  • Rezygnacja z urlopu macierzyńskiego

    Rezygnacja z urlopu macierzyńskiego

    Urlop macierzyński jest obowiązkowym urlopem ustawowym i tylko ściśle określona sytuacja powoduje jego skrócenie (wyrok SN z 21.10.2020 r.; I UK 120/19).
    Z przepisów Kodeksu pracy wynika, ze pracownica, po wykorzystaniu po porodzie co najmniej 14 tygodni urlopu macierzyńskiego, ma prawo zrezygnować z pozostałej części tego urlopu i powrócić do pracy. Rezygnacja ta jest jednak możliwa jeśli łącznie zostaną spełnione dwa warunki:
    pracownica po porodzie wykorzysta co najmniej 14 tygodni urlopu macierzyńskiego;
    pozostałą część urlopu macierzyńskiego wykorzysta pracownik – ojciec wychowujący dziecko; przez okres odpowiadający okresowi, który pozostał do końca urlopu macierzyńskiego, osobistą opiekę nad dzieckiem będzie sprawował ubezpieczony – ojciec dziecka, który w celu sprawowania tej opieki przerwał działalność zarobkową (art. 180 § 4 k.p.).
    Nie można zrzec się prawa do urlopu macierzyńskiego

    Zgodnie z art. 180 § 4 ustawy z dnia 26 czerwca 1974 r. Kodeks pracy pracownica nie może zrzec się prawa do urlopu macierzyńskiego, może jedynie zrezygnować z części urlopu (wyrok Wojewódzkiego Sądu Administracyjnego w Gliwicach z dnia 5 stycznia 2024 r., II SA/Gl 1471/23).
    Komentowany przepis nie zajmuje się sytuacją, w której matka podejmuje pracę zarobkową przed upływem 14 tygodni urlopu macierzyńskiego. SN w wyroku z dnia 21 października 2020 r., I UK 120/19, wskazał, ze (…) Podjęcie przez pracownicę takiej pracy w czasie podstawowego urlopu macierzyńskiego, a tym bardziej w okresie kolejnych urlopów nie jest równoznaczne z rezygnacją z pozostałej części urlopu macierzyńskiego. Rezygnacja jest zdarzeniem prawnym, wynikającym z woli i działania matki, ściśle określonym i uwarunkowanym. Spełnia się tylko przy zaistnieniu przesłanek opisanych w przepisie.(…)
    Jeśli ojciec wychowujący dziecko nie może lub nie zamierza wykorzystać pozostałej części urlopu macierzyńskiego

    Zrezygnować z urlopu macierzyńskiego nie będzie mogła pracownica jeśli ojciec wychowujący dziecko nie może lub nie zamierza wykorzystać pozostałej części urlopu macierzyńskiego, a w przypadku ubezpieczonego ojca, który podlega ubezpieczeniu chorobowemu z innego tytułu niż stosunek pracy nie przerwie on działalności zarobkowej w celu sprawowania osobistej opieki nad dzieckiem. Odnosząc się do zwrotu “przerwa działalności zarobkowej”, trzeba stwierdzić, że chodzi tu o przerwę faktyczną. Tym samym, nie będzie naruszał przepisu ojciec, który prowadząc działalność gospodarczą, nie zawiesi jej tak długo, jak on sam nie będzie wykonywał co najmniej stałej pracy we własnej firmie (Kodeks pracy. Komentarz red. prof. dr hab. Arkadiusz Sobczyk 2023).
    Wskazuje się, ze rezygnacja matki z urlopu jest warunkowa i staje się nieważna w sytuacji, w której ojciec przestaje wychowywać dziecko. Takie podejście do tego zagadnienia pozwala także na rozwiązanie sytuacji, w której ojciec wychowujący dziecko umiera w trakcie korzystania z części urlopu macierzyńskiego (Kodeks pracy. Komentarz red. prof. dr hab. Arkadiusz Sobczyk 2023).

    Pracownica, która zamierza po wykorzystaniu po porodzie co najmniej 14 tygodni urlopu macierzyńskiego wrócić do pracy składa pracodawcy wniosek w postaci papierowej lub elektronicznej, w terminie nie krótszym niż 7 dni przed przystąpieniem do pracy. Pracodawca jest obowiązany uwzględnić wniosek pracownicy, o ile zostały spełnione określone w przepisach warunki, których spełnienie uprawnia do rezygnacji z urlopu macierzyńskiego (art. 180 § 8 k.p.).
    Wniosek powinien zawierać:

    1. imię i nazwisko pracownicy;
    2. wskazanie terminu powrotu do pracy.
      Do wniosku pracownica powinna dołączyć kopię wniosku pracownika – ojca wychowującego dziecko o udzielenie pozostałej części urlopu macierzyńskiego albo kopię oświadczenia ubezpieczonego – ojca dziecka o przerwaniu działalności zarobkowej w celu sprawowania opieki nad dzieckiem przez okres odpowiadający okresowi, który pozostał do końca urlopu macierzyńskiego (§ 3 rozporządzenia z dnia 11 marca 2025 r. w sprawie wniosków dotyczących uprawnień pracowników związanych z rodzicielstwem oraz dokumentów dołączanych do takich wniosków (Dz.U. z 2025 r. poz. 322)

  • Ile firm korzysta z KSeF

    Ile firm korzysta z KSeF

    KSeF, czyli Krajowy System e-Faktur, służy przede wszystkim do wystawiania, odbierania i przechowywania faktur ustrukturyzowanych. Nie jest systemem kadrowo-płacowym i nie służy do rozliczania wynagrodzeń pracowników, składek ZUS ani podatku PIT od wynagrodzeń.

    Dla kadr i płac znaczenie ma jednak to, że firmy korzystające z KSeF mogą zmieniać obieg dokumentów, rozliczanie wydatków pracowniczych i współpracę z księgowością.
    Ile firm korzysta z KSeF?
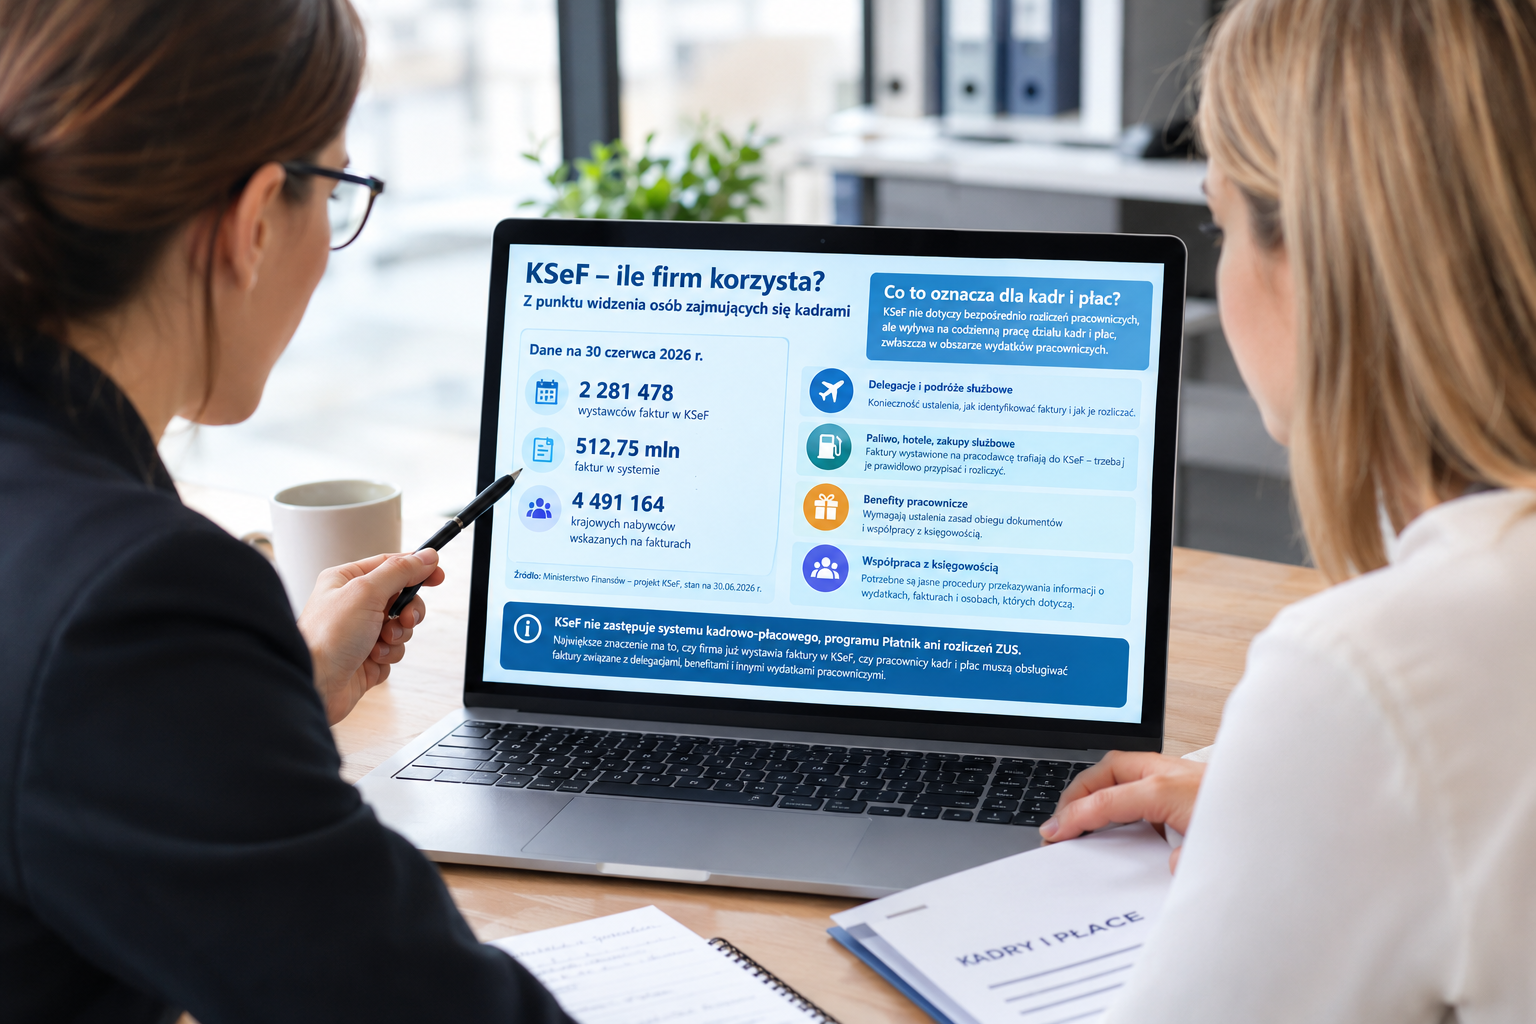
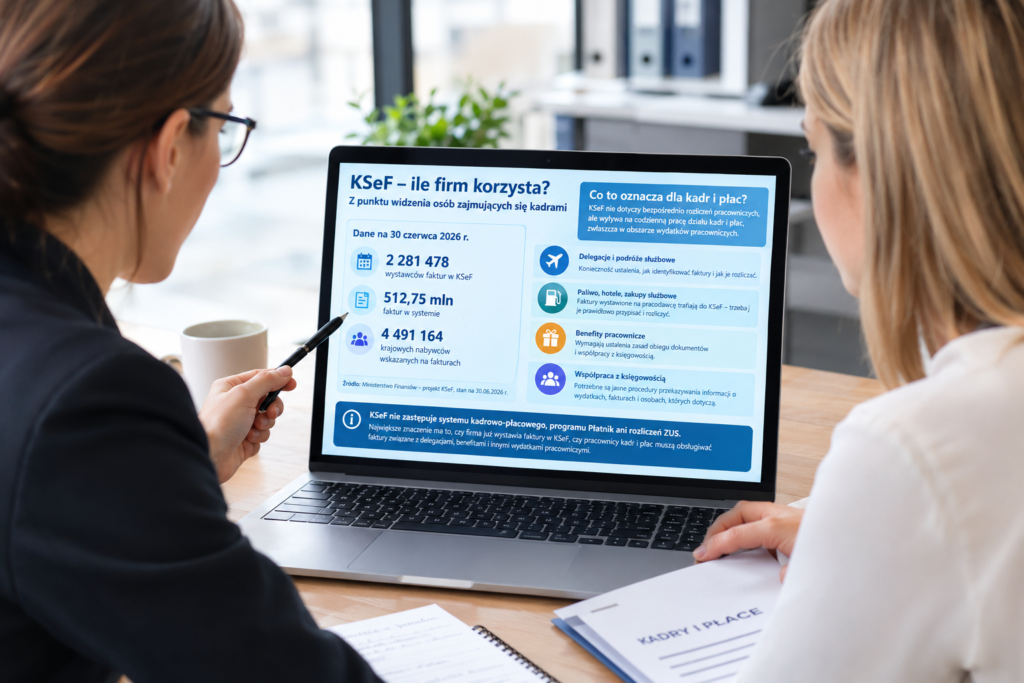
    Według oficjalnych danych Ministerstwa Finansów, na 30 czerwca 2026 r. w systemie było:

    2 281 478
    wystawców faktur w KSeF

    512,75 mln
    faktur w systemie

    4 491 164
    krajowych nabywców wskazanych na fakturach